ÚTTEKT: 60% fasteignasala segja keðjur tefjast oft en aðeins 28% að þær slitni
56% fasteignasala segja meirihluta viðskipta vera keðjur og 60% að þær tefjist oft. Verðið aftast í keðjunni er rót vandans og fagið skiptist í tvær fylkingar um lausnina. Braggi ber niðurstöðurnar saman við eigin mælingar á sölutíma og fjármögnun.
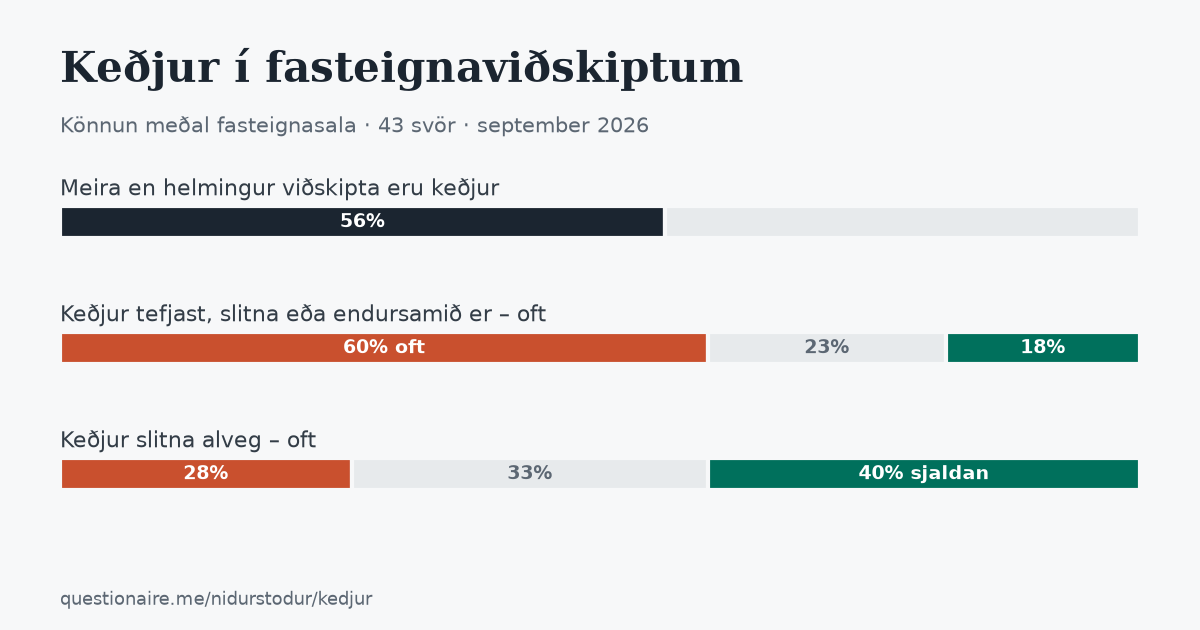
ÚTTEKT · Könnun meðal fasteignasala um keðjuviðskipti, unnin af Könnunum, questionaire.me, í september 2026
Sex af hverjum tíu fasteignasölum segja að tafir, endursamningar eða slit komi oft eða mjög oft upp í keðjuviðskiptum. Samt falla keðjurnar sjaldnar: aðeins 28% segja alger slit tíð. Munurinn á þessu tvennu er sterkasta mynstrið í nýrri nafnlausri könnun sem send var 515 fasteignasölum. Hér eru niðurstöðurnar birtar og bornar saman við mælingar á sölutíma, birgðatíma og fjármögnun.
Keðjur eru reglan, ekki undantekningin
| Hlutfall viðskipta sem eru keðjur | Fjöldi | n=41 |
|---|---|---|
| Undir 25% | 9 | 22% |
| 25–50% | 9 | 22% |
| 50–75% | 11 | 27% |
| Yfir 75% | 12 | 29% |
23 af 41 (56%) segja að meira en helmingur þeirra viðskipta sem þeir sinna séu keðjur. Keðjuviðskipti eru því hefðbundið form íbúðaviðskipta á Íslandi, ekki jaðartilvik.
Dæmigerð keðja er þrjár eignir
| Lengd dæmigerðrar keðju | Fjöldi | n=40 |
|---|---|---|
| 2 eignir | 3 | 8% |
| 3 eignir | 22 | 55% |
| 4 eignir | 12 | 30% |
| 5 eignir | 3 | 8% |
| 6 eignir eða fleiri | 0 | 0% |
Meira en helmingur nefnir þrjár eignir: seljandi, millihlekkur og kaupandi. Enginn nefnir sex eignir eða fleiri, sem bendir til þess að lengri keðjum sé haldið niðri meðvitað.
Vandinn er algengur, slitin ekki
| Tíðni | Tafir, endursamningar | Alger slit |
|---|---|---|
| Oft eða mjög oft | 60% | 28% |
| Í meðallagi | 35% | 32,5% |
| Sjaldan eða mjög sjaldan | 17,5% | 40% |
| Meðaltal á kvarðanum 1–5 | 3,6 | 2,75 |
26 svarendur af 40 meta slit lægra en vanda, 13 eins og aðeins einn hærra. Fylgnin milli svaranna er 0,57. Þetta er ekki tilviljun heldur mynstur: keðjur eru lagfærðar fremur en látnar falla. Nýr hlekkur kemur inn í stað þess sem dettur út, frestir eru framlengdir, verði er breytt. Kostnaðurinn af keðjuviðskiptum birtist því ekki í töpuðum sölum heldur í tíma og óvissu.
Lengri keðja, meiri vandi
| Hópur | n | Vandi oft+ | Slit oft+ |
|---|---|---|---|
| Keðja 2–3 eignir | 25 | 44% | — |
| Keðja 4+ eignir | 15 | 80% | — |
| Keðjuhlutfall undir 50% | 18 | — | 39% |
| Keðjuhlutfall yfir 50% | 23 | 61% | 13% |
| Höfuðborgarsvæðið | 24 | 63% | 29% |
| Landsbyggð | 8 | 75% | 38% |
| Hvort tveggja | 7 | 29% | 0% |
Þeir sem vinna með fjögurra eigna keðjur eða lengri lýsa tíðum vanda í 80% tilvika á móti 44% hjá þeim sem halda sig við tvær til þrjár. Á móti kemur þversögn: þeir sem eru mest í keðjum segja frá tíðum vanda (61%) en sjaldnast frá slitum (13%), á móti 39% hjá þeim sem eru minna í keðjum. Það gæti bent til þess að reynsla skili sér í því að keðjur séu lagfærðar áður en þær falla. Þetta er tilgáta, ekki niðurstaða: undirhóparnir eru 7 til 25 manns og eitt til tvö svör geta hreyft hlutföllin um tíu prósentustig.
Ástæðurnar: verðið aftast í keðjunni
| Ástæða tafa (opin spurning) | Fjöldi | n=39 |
|---|---|---|
| Ofmetið verð eða óraunhæfar væntingar seljanda | 15 | 38% |
| Eign selst ekki | 13 | 33% |
| Fjármögnun og greiðslumat | 10 | 26% |
| Tími og þolinmæði | 6 | 15% |
| Hægur markaður | 4 | 10% |
| Vinnubrögð og samskipti fasteignasala | 4 | 10% |
| Engin ábyrgð kaupanda | 1 | 3% |
Gangverkið sem svörin lýsa er keðja í sjálfu sér: verð → sala → fjármögnun → þolinmæði → útkoma. Ofmetin eign aftast selst ekki, þá vantar fé framar í keðjuna, þá reynir á frestina og loks á þolinmæðina. Fjögur svör af 39 nefna eigin stétt.
Lausnirnar: tvær fylkingar
| Tillaga að lausn (opin spurning) | Fjöldi | n=34 |
|---|---|---|
| Fjármögnun: brúarlán, rýmra greiðslumat, handveð | 15 | 44% |
| Selja fyrst eða hætta keðjum | 8 | 24% |
| Raunhæft verð eða hlutlaust verðmat | 7 | 21% |
| Greiðslumat áður en tilboð er lagt fram | 5 | 15% |
| Vinnubrögð fasteignasala | 4 | 12% |
| Takmarka keðjur við 2–3 eignir | 1 | 3% |
| Ástandsskoðun við söluyfirlit | 1 | 3% |
Fylking A vill brúa bilið: keðjur séu eðlilegar, það vanti tól til að bera þær. Fylking B vill selja fyrst og kaupa svo, eða hætta keðjum alfarið, því keðjan færi áhættuna yfir á þriðja aðila. Báðar leiðirnar stranda á sama stað ef eign aftast í keðjunni er ofverðlögð: brúarlán lengja þá bara biðina og sala fyrst strandar á sömu eign.
Hvað segja gögnin?
1. Tíminn er kostnaðurinn, ekki afslátturinn
Könnunin segir að keðjur rofni sjaldan en tefjist oft. Það rímar við mælingar á nýbyggingamarkaði. Í pörun kaupsamninga við lokaúttektir í 14 fjölbýlisverkum (1.020 íbúðir) kemur fram sama mynstur. Innan sama verks seldust íbúðir sem stóðu 180 daga eða lengur eftir lokaúttekt á 4,1% hærra fermetraverði en miðgildi verksins, í nafnverði. Seljendur gefa ekki afslátt, þeir bíða. Sama hegðun birtist í keðjum: eignin fer ekki á lægra verði, hún situr og keðjan bíður. Á markaði þar sem verð er stíft niður á við flyst aðlögunin yfir í tíma.
2. Biðin er dýr því hún er fjármögnuð
Óverðtryggðir fastir vextir Landsbankans voru 8,65–9,50% í ágúst 2026 og breytilegir 9,75%. Þriggja ára fastir vextir voru 3,90% haustið 2020. Hver mánuður sem keðja stendur kostar því raunverulegt fé hjá þeim sem hafa þegar skuldbundið sig. Það skýrir hvers vegna 15 af 34 lausnatillögum snúast um fjármögnun, og hvers vegna handveðsreikningur og brúarlán eru nefnd sérstaklega: það sem beðið er um er tæki til að brúa daga, ekki lægra verð.
3. Frostið er í nýjum íbúðum, ekki eldri
Samkvæmt mánaðarskýrslum HMS var birgðatími nýrra íbúða á höfuðborgarsvæðinu 12,5 mánuðir að meðaltali árið 2025, á móti 2,9 mánuðum fyrir aðrar íbúðir. Sölutími nýrra íbúða fór úr 143 dögum 2025 í 183 daga 2026 en hefur lækkað í 174 daga í júní. Þetta skiptir keðjur máli: nýja íbúðin er oftast fremsti hlekkurinn og sá hlekkur bíður lengst. Þegar fremsti hlekkurinn liggur í tólf mánaða birgðum og aftasti hlekkurinn er ofverðlögð eign er keðjan teygð á báðum endum.
4. Greiðslumatið er þriðji hlekkurinn
Tíu svör af 39 nefna fjármögnun og greiðslumat sem ástæðu tafa, og fimm leggja til að greiðslumat liggi fyrir áður en tilboð er lagt fram. Í könnun meðal byggingarfyrirtækja fyrr í september nefndu 23,7% greiðslumat og lánaskilyrði kaupenda sem hindrun og 78,9% nefndu vexti og verðbólgu. Það eru tvær ólíkar stéttir sem mæla sama fyrirbærið frá sínum enda: byggjandinn sér íbúð sem selst ekki, fasteignasalinn sér keðju sem stöðvast. Undirliggjandi er sama greiðslumatsþvingunin.
5. Hverjir bera áhættuna?
Klofningurinn milli fylkinganna snýst ekki um staðreyndir heldur um hver eigi að bera áhættuna. Í dag ber keðjan hana öll sameiginlega. Fylking A vill færa hana til bankans með brúarláni, fylking B til seljandans sjálfs með því að selja fyrst. Þriðja leiðin, sem aðeins eitt svar nefnir, er að takmarka lengd keðju. Gögnin styðja þá leið best: vandi er tíður hjá 80% þeirra sem vinna með fjórar eignir eða fleiri á móti 44% hjá þeim sem halda sig við tvær til þrjár. Það er stærsti einstaki munurinn í könnuninni og hann liggur innan þess sem stéttin ræður sjálf.
6. Ísland sker sig úr
Í svörunum er bent á að keðjufyrirkomulagið sé óalgengt í nágrannalöndum. Það er sjónarmið svarenda, ekki mæling, en það á erindi við umræðuna um fyrirvara í kauptilboðum. Á markaði þar sem 56% viðskipta eru keðjur og 60% þeirra lenda í töfum er spurningin ekki hvort fyrirkomulagið kosti heldur hver borgar þann kostnað.
Fyrirvarar
- Könnunin var send 515 fasteignasölum. 57 hófu svörun og 43 luku, sem er 8,3% svarhlutfall. Flestar spurningar hvíla á 40–42 svörum.
- Svarendur völdu sig sjálfir í úrtakið. Þeir sem vinna mikið með keðjur eru líklegri til að svara, svo tíðni vandamála gæti verið ofmetin.
- Samanburður undirhópa hvílir á 6–25 svörum. Eitt eða tvö svör geta hreyft hlutfall um tíu prósentustig eða meira. Ekkert marktektarpróf var gert og krosstöflur eru lýsandi.
- Opin svör voru þemaflokkuð af einum aðila og eitt svar getur fallið undir fleiri en eitt þema. Svör eru endursögð, ekki birt orðrétt.
- Samanburðartölur eru mældar úr ársreikningum, kaupskrá og opinberum gögnum HMS og Landsbankans. Hver tala hefur sitt úrtak, sem getið er í textanum.
Könnunin var nafnlaus. Engin einstök svör eru birt. Könnunin og gögnin að baki henni eru verk Kannana, questionaire.me, og eru þar aðgengileg til frjálsrar notkunar.